一、行业概述
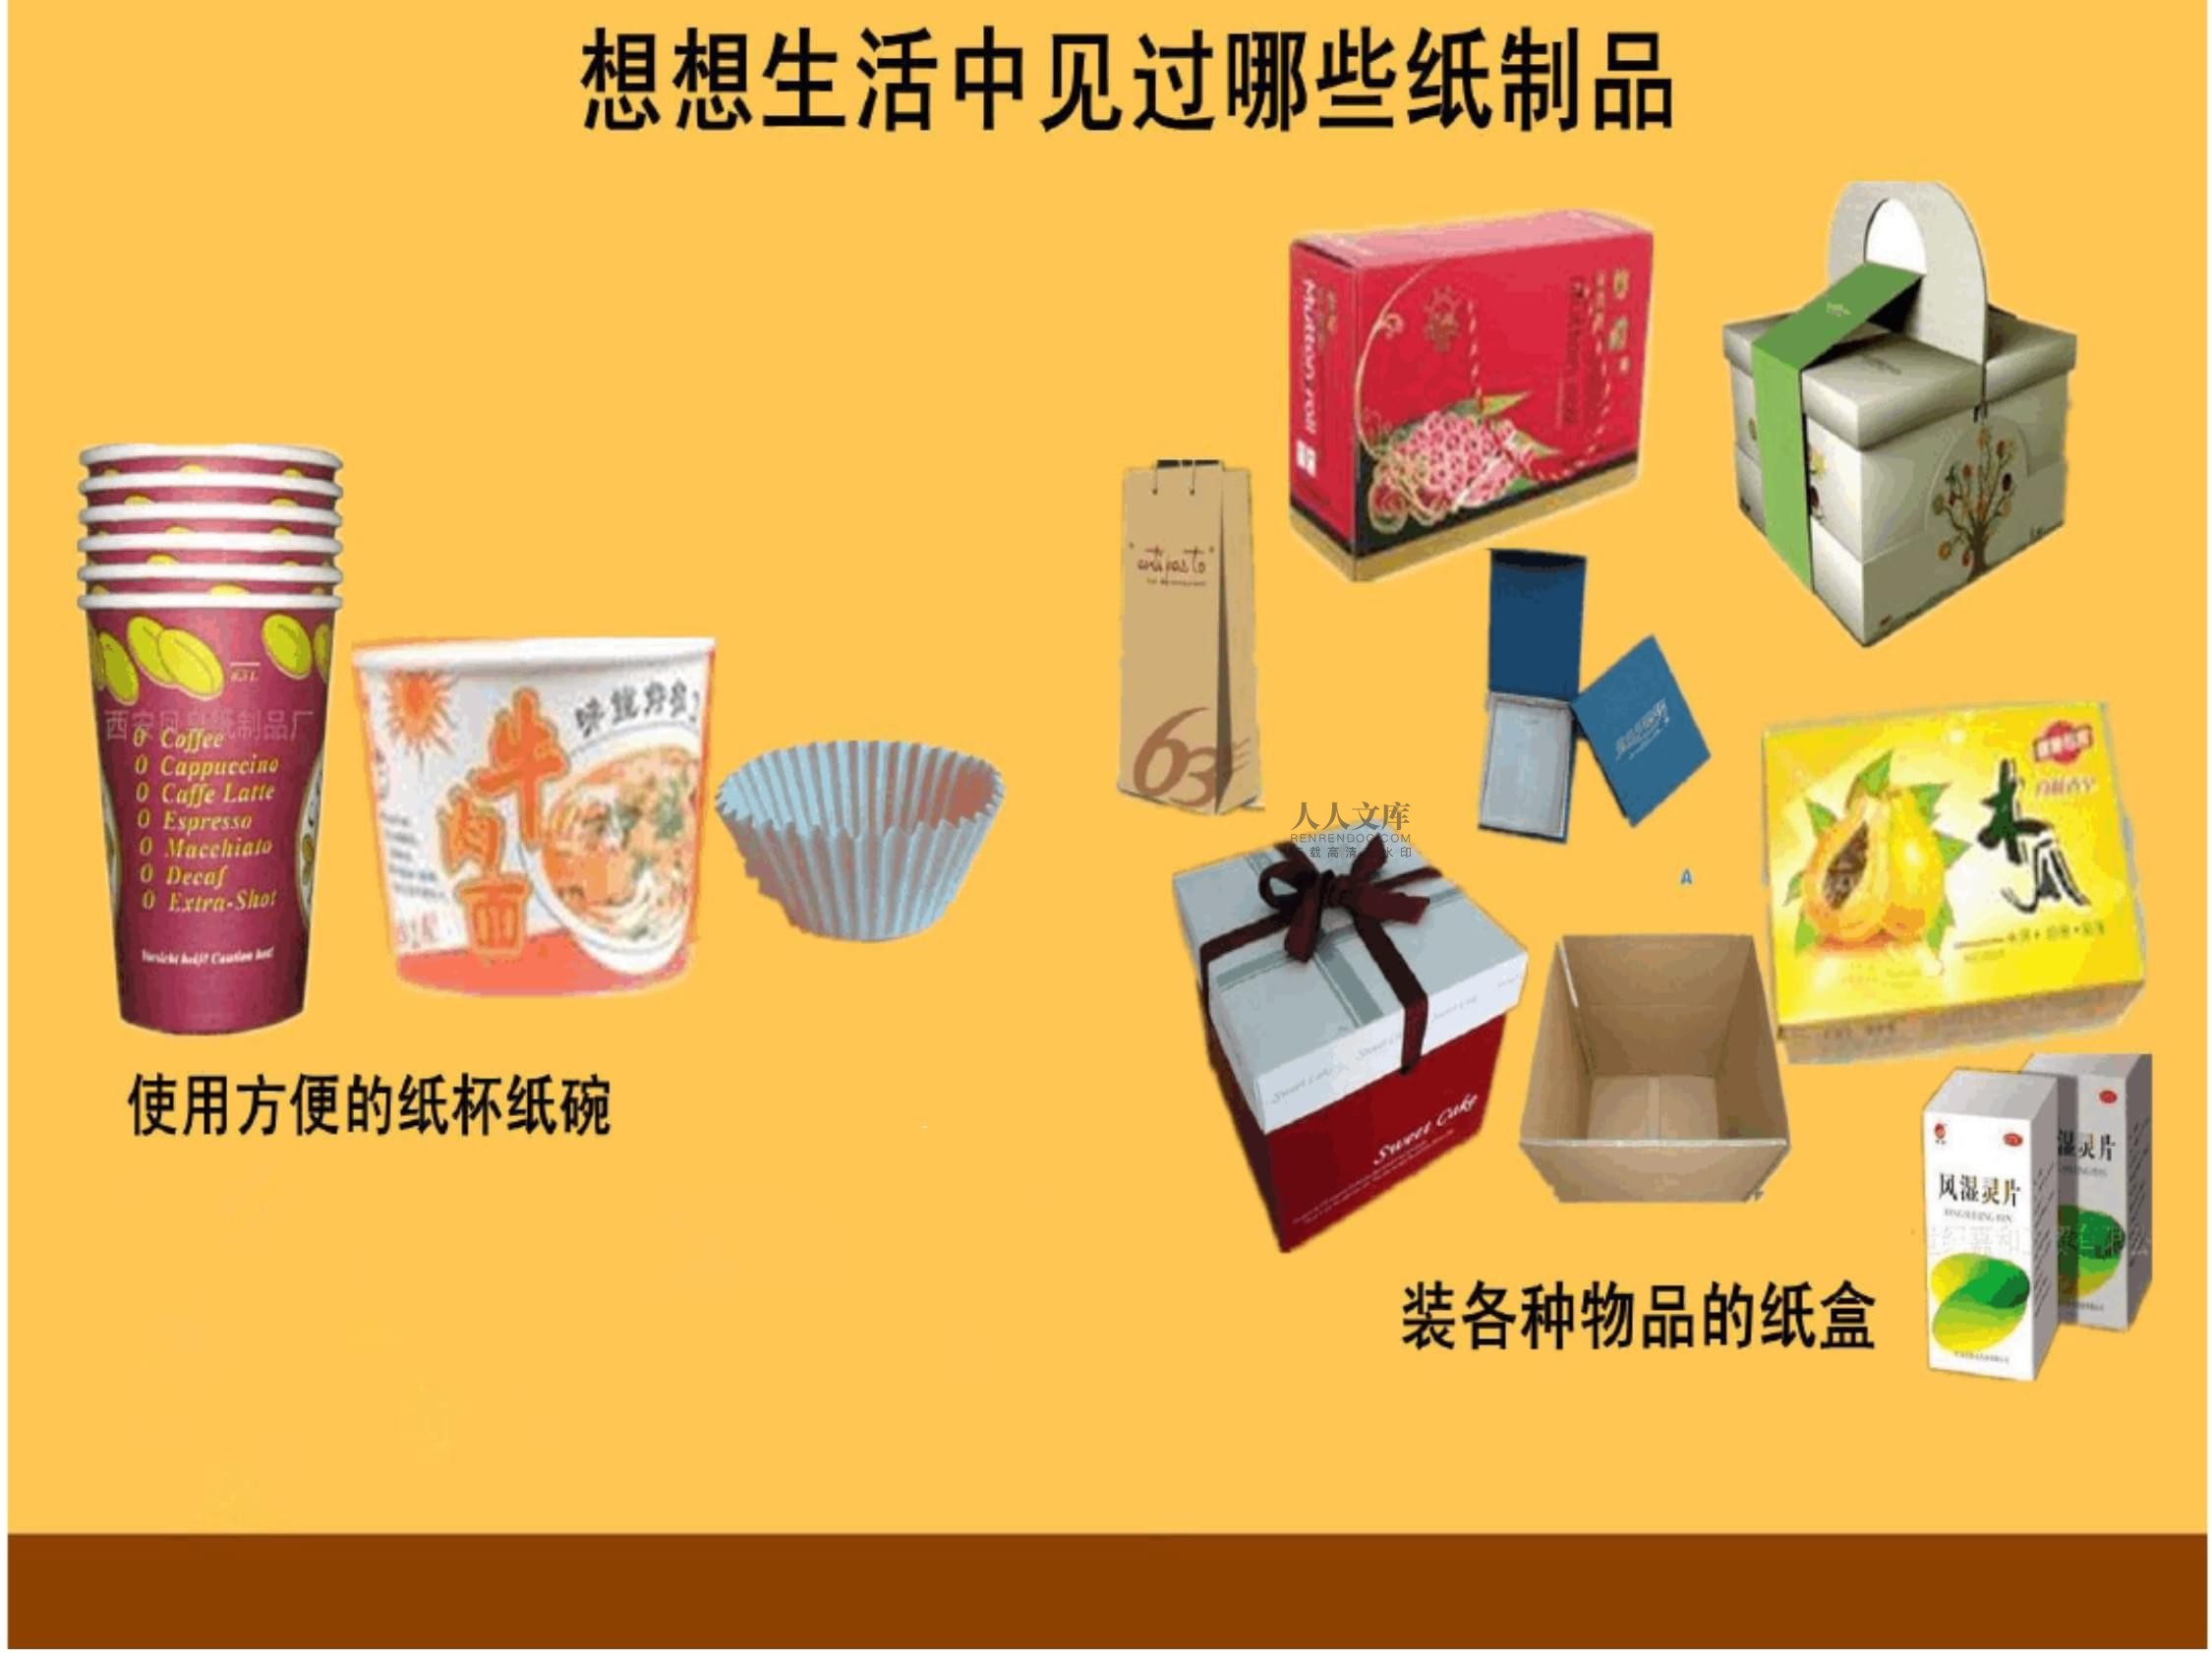
一次性纸制品是指以纸浆、原纸等为主要原料,经过加工制造的一次性使用后即丢弃的纸制品,主要包括一次性纸杯、纸碗、纸餐盒、纸盘、纸吸管、外卖包装、食品包装纸、卫生用纸等。随着人们生活节奏的加快和环保意识的提升,一次性纸制品因其可降解、可回收的环保特性,正逐步替代部分一次性塑料制品,市场需求持续增长。
二、市场规模与增长趋势
2021年,中国一次性纸制品市场规模约为XX亿元,同比增长XX%。2022年受疫情影响,增速略有放缓,但市场规模仍保持增长,达到XX亿元。2023年随着疫情防控常态化,市场逐步恢复,规模达到XX亿元。预计2024-2026年,行业将保持年均复合增长率XX%,到2026年市场规模有望突破XX亿元。
从细分产品来看,一次性纸杯、纸碗等食品包装纸制品占据主要市场份额,2023年占比约为XX%;一次性纸吸管、外卖包装等环保替代产品增速较快,成为行业增长的新动力。
三、市场驱动因素分析
- 环保政策推动:国家发改委、生态环境部等部门相继出台《关于进一步加强塑料污染治理的意见》《“十四五”塑料污染治理行动方案》等政策,限制一次性塑料制品的使用,鼓励可降解替代产品,为一次性纸制品行业带来重大利好。
- 消费升级与外卖市场增长:随着居民收入水平提高和生活节奏加快,外卖、快餐等消费场景持续扩大,一次性纸制品需求旺盛。2021-2023年,中国外卖市场规模年均增速超过XX%,带动一次性纸餐盒、纸袋等产品需求快速增长。
- 技术进步与产品创新:纸制品生产工艺不断改进,防水、防油、耐高温等性能提升,应用领域逐步拓展。可降解纸基复合材料、纸吸管等创新产品不断涌现,满足多元化需求。
- 公众环保意识增强:消费者对塑料污染的关注度提高,倾向于选择环保纸制品,推动市场渗透率提升。
四、市场竞争格局
中国一次性纸制品行业集中度较低,市场参与者众多,包括大型造纸企业、专业纸制品生产商及大量中小企业。主要企业有A公司、B公司、C公司等,2023年CR5约为XX%。行业竞争激烈,价格战现象较为普遍,但头部企业凭借规模、品牌和渠道优势,逐步扩大市场份额。
从区域分布看,华东、华南地区是主要生产基地和消费市场,2023年华东地区市场规模占比约为XX%。中西部地区随着经济发展和消费升级,市场潜力逐步释放。
五、行业面临的挑战
- 原材料价格波动:纸浆价格受国际市场供需、贸易政策等因素影响波动较大,给企业成本控制带来压力。2021-2023年,纸浆价格经历大幅波动,行业毛利率受到挤压。
- 环保标准提高:随着环保监管趋严,企业在废水处理、能耗控制等方面面临更高要求,增加了运营成本。
- 替代品竞争:虽然纸制品替代塑料是大势所趋,但可降解塑料、生物基材料等替代品也在快速发展,对纸制品形成一定竞争。
- 行业标准不完善:部分细分产品标准缺失或滞后,导致市场产品质量参差不齐,影响行业健康发展。
六、投资战略建议
- 关注政策导向,布局环保替代产品:重点投资符合塑料污染治理政策导向的一次性纸吸管、纸餐盒、外卖包装等产品,分享政策红利。
- 加强产业链整合:向上游布局纸浆产能或与纸浆供应商建立长期合作,平抑原材料价格波动风险;向下游拓展品牌和渠道,提升产品附加值。
- 注重技术创新:研发高性能、多功能纸制品,如防水防油涂层纸、耐高温纸容器等,提升产品竞争力。
- 区域市场拓展:在巩固华东、华南市场的加大中西部地区市场开发力度,抓住消费升级机遇。
- 关注行业整合机会:行业集中度提升是趋势,可通过并购重组整合区域市场份额,提升规模效应。
七、风险提示
原材料价格大幅波动风险;环保政策变化风险;市场竞争加剧风险;替代品技术突破风险;食品安全及质量风险。
八、结论
2021-2026年,中国一次性纸制品行业在环保政策、消费升级和外卖市场增长的多重驱动下,市场规模将持续扩大,但同时也面临原材料价格波动、环保成本上升等挑战。投资者应重点关注环保替代产品、技术创新和产业链整合机会,同时警惕相关风险,制定科学的投资策略。